全球商业航天的“成本悬崖”与中国路径:日照星河航天港的差异化卡位
【明康时代讯】
如果要用一组数字概括2026年全球商业航天的产业逻辑,2700美元与185美元之间的量级差,比任何叙事都更有说服力。这是猎鹰9号当前单位入轨成本与星舰目标成本之间的距离,也是商业航天从“昂贵的事业”走向“可规模化的生意”所必须跨越的悬崖。
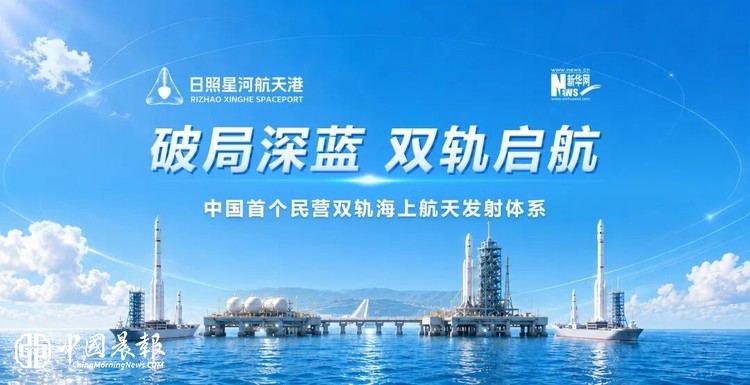
全球商业航天已经越过“能不能做”的阶段,进入了“以什么成本、以什么频次、以什么组织方式反复做”的竞赛。在此背景下,国内市场化商业航天基础设施加速落地,日照星河航天港项目立足日照滨海区位,打造开放共享的海上商业发射产业集群,成为中国路径上一个标志性的工程探索案例。
一、全球格局:一个被成本曲线重新定义的市场
(网络资料图)
市场规模确认了这条赛道的量级。海通国际2026年3月发布的研报显示,全球商业航天市场规模已达约4800亿美元,占航天产业近八成,2030年后预计超过1万亿美元;中商产业研究院《2026年全球商业航天产业发展白皮书》的测算同样指向7000亿美元量级(编者注:两组数据的差异主要源于统计口径不同,但均指向商业航天已占航天产业近八成且处于持续扩张通道的判断。以上均为第三方机构测算预测值,统计口径不同,仅供产业趋势参考,不代表最终实际市场规模。)。该研报还指出,全球范围内,可回收火箭技术的成熟,推动头部企业单次发射成本降幅可达约80%。这些数字背后是一个更本质的变化:发射成本不再是商业航天的外部约束,而是产业内部竞争的核心变量。
全球产业格局呈现中美双主线发展态势。美国依托长期政策扶持与资本市场加持,孵化出SpaceX、蓝色起源(Blue Origin)、Rocket Lab等一批民营航天龙头;欧洲、日本等经济体也相继出台专项战略,扶持本土商业航天企业,加速布局发射、星座与空间应用业务。低轨巨型星座建设持续催生海量高频发射需求,带动运载火箭、卫星制造、测控、在轨运维全链条增长。
SpaceX:垂直一体化模式的全球标杆
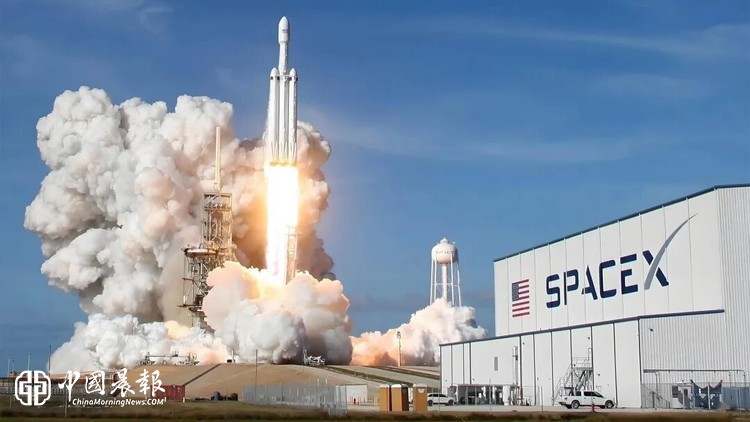
SpaceX在成本变量上建立了突出的先发优势。其核心竞争力可概括为四点:垂直整合、火箭复用降本、工业化量产、下游应用反哺上游研发,由此形成“火箭研制→高频发射→卫星组网→空间应用→技术迭代”的自循环商业闭环。但必须看到,该模式属于单一企业全链条重资产投入,具有高度私有化、封闭化特征——这正是中国商业航天需要差异化作答的地方。
(网络资料图)
二、从“技术验证追赶”转入“工程化密集迭代”
这一格局对中国商业航天构成的压力真实且紧迫。海通国际的判断直指结构性问题:中国火箭目前仍以一次性为主,运力及成本与美国头部企业存在差距,同时面临下游应用场景不足、发射场效率偏低等制约。但压力也在催生节奏切换——2026年被多家券商定义为“可回收技术突破元年”,十余款火箭冲刺回收目标;朱雀二号改进型、引力一号等民营火箭已开始批量承接星座组网任务;长征十号乙复用验证和双曲线三号首飞在即。中国商业航天正在从“技术验证追赶”转入“工程化密集迭代”阶段,而这一阶段最需要的,不是复制一个猎鹰9号,而是找到一条与自身约束条件相匹配的闭环启动路径。
必须诚实地面对能级差距。猎鹰9号2025年170次发射的节奏、星舰向完全复用快速迭代的工程能力,是中国任何单一商业航天项目短期内都无法对标的。朱雀三号副总设计师董锴曾以修仙小说作比:“如果猎鹰9号是‘化神’大能,那朱雀三号现在顶多算‘结丹期’。”
三、日照星河航天港:在“海基”方向上打开一个工程解
项目概况与区位条件
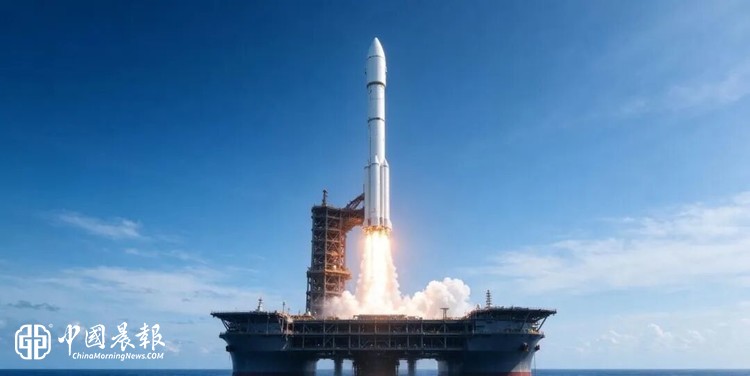
2026年2月,日照星河航天港科技有限公司在日照市岚山区注册成立,经营范围涵盖民用航天发射技术服务、卫星技术综合应用系统集成、海洋工程装备研发制造。其定位并非单一发射服务商,而是一个“海上场景验证、全域测运控、产业链协同”的平台型主体。项目依托日照独特的滨海区位条件布局海上商业发射体系:日照海域纬度条件适配中小倾角轨道卫星入轨,海域落区安全可控,年可利用发射窗口期长;港口航运配套完善,便于大型火箭箭体与设备运输,能够支撑固体、液体运载火箭海上常态化发射任务。项目定位开放式公共商业航天港,区别于传统专属发射场,面向国内全部民营火箭企业开放发射工位、箭体总装测试、测控保障、落区管理等一站式发射配套服务,直击国内商业发射工位资源紧张的行业痛点。
(网络资料图)
工程验证:“海基+陆基”双线闭环探索
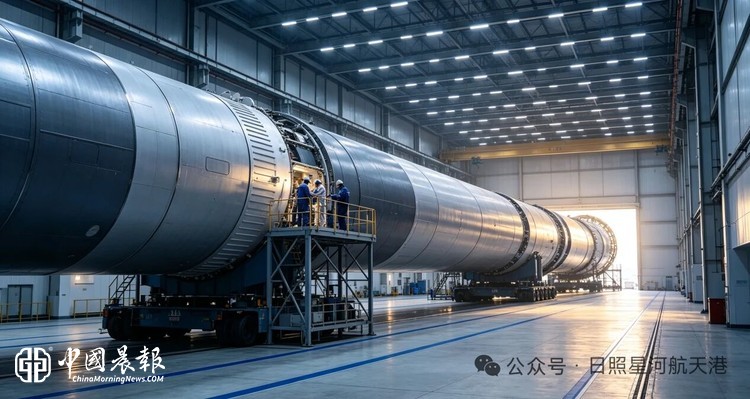
真正将其与其他商业航天项目区分开来的,是一系列海陆协同试验探索。据《日照日报》公开报道,2026年6月,项目在一周内先后开展海基、陆基发射试验验证,试验覆盖火箭总装转运、海上点火、飞行测控等环节,探索搭建民营主体主导的海陆双基试验验证通道;试验任务覆盖发射、飞行、回收验证环节,探索实现“海基+陆基”双线并行验证模式,星图测控的测运控系统完成海上平台与岸基开阔环境之间的适配测试。
这一能力组合的产业含义,需要放在中国商业航天的真实约束中来理解。SpaceX的陆地垂直回收模式高度依赖专属着陆场和相对充裕的空域条件,而中国内陆发射场空域资源紧张、陆地回收场选址受限。海上平台可以依据轨道倾角灵活选择发射点、避开人口稠密区,并为回收提供更开阔的安全区域。“海基+陆基”的价值不在于替代陆地回收路线,而在于为高频发射和复用验证提供一条不受陆地工位瓶颈约束的增量通道。作为参照,截至2026年8月,海阳东方航天港已支持27次海上发射,将166颗卫星送入预定轨道,成功率达100%;日照星河航天港“安东1号”系列验证,则是在国内海基发射已有工程基础之上,向可重复使用飞行器方向开展进一步技术探索。
(网络资料图)
产业集群:“箭—星—发射—应用”一体化载体
项目规划构建集火箭总装集成、发射工位、测控通信保障、卫星测试、航天配套产业园于一体的产业集群。以发射基础设施为枢纽,吸引火箭结构件、发动机、卫星制造、测运控平台、空间数据应用等上下游企业落地集聚。项目建成后,将有力支撑民营火箭常态化发射、开展可回收火箭海上试验验证,加速低轨卫星星座部署。
从区域承载看,岚山区已落地空天产业项目12个,计划总投资29.3亿元,覆盖海基航天港码头、火箭卫星总装、卫星组部件制造及卫星应用,并向低空经济的无人机试飞、航天文旅延伸。这意味着发射配套能力将更快地与港口、海洋工程、低空经济、应急响应等地方经济场景发生耦合,为“发射—组网—应用”循环提供一个区域尺度的需求入口。(据日照日报2026年7月报道)
开放共享:多方共建的公共基础设施
与传统专属发射场不同,日照星河航天港采用多方联合共建、公共基础设施开放共享的发展路径,由地方平台、产业资本、航天技术企业协同投入,不局限于单一企业自用,而是面向全行业提供发射公共配套服务,大幅降低国内民营火箭企业单独建设发射场的巨额重资产压力。明康时代作为产业生态赋能合作方,联合生态伙伴协同参与海上商业航天基础设施布局,深度联动日照星河航天港产业生态,吸引装备厂商、卫星运营商、低空经济主体、产业资本等多方协同参与,联动上游箭体零部件、总装测试、中游发射测控配套服务、下游卫星组网与空间信息应用,探索构建空天产业协同发展链路。
四、模式对标:垂直一体化vs平台+生态
日照星河航天港与SpaceX的差异,本质上是两种产业组织方式的差异。SpaceX走“垂直一体化”路线,以企业内部化全链条追求效率极限,是单一企业边界内的闭环;日照星河航天港则依托地方产业承载和民营资本市场化运作,以“平台+生态”的方式组织发射能力、测控资源、制造配套和场景应用,是区域产业生态内的协同闭环。
在商业航天从“技术验证”转入“运营能力比拼”的阶段,后一种模式的意义在于:它降低了单一主体承担全链条资本开支的风险,同时使发射公共资源能够服务于全行业。国内商业航天不必简单复刻SpaceX单一主体垂直一体化的发展路径。依托我国完备工业体系与广阔的下游应用市场,以开放共享的商业发射港作为公共枢纽,集聚各类市场主体协同创新,走“国家队与民营主体协同、基础设施开放共享”的发展路线,是适配国内产业条件的差异化发展选择。
(网络资料图)
五、结语:对标的意义,不在于谁成为谁
全球商业航天竞赛的实质,从来不是一场单纯的技术参数竞赛,而是一场关于“降本—需求—迭代”正循环谁先闭合的产业竞赛。SpaceX的先发优势建立在十余年高频试错和资本耐心之上;而中国商业航天的独特条件在于:国家主导的巨型星座规划提供了确定性的初始需求池,海上发射与回收的工程灵活性提供了绕过陆地资源瓶颈的替代路径,地方产业集群提供了分散资本压力、加速场景落地的组织方式。
日照星河航天港在这个结构中的位置,不是“中国的SpaceX”,而是一个以海基能力为支点、以平台型组织为特征、以区域产业生态为腹地的闭环启动装置。当海上发射的频次优势、可重复使用飞行器的验证进度与岚山产业集群的场景纵深三者开始相互咬合,一条不同于陆地垂直回收路线的中国商业航天闭环路径,才具备从“可行”走向“可规模化”的现实条件。SpaceX验证了商业航天商业化落地的可行性;日照星河航天港探索的,则是如何立足国内产业与制度环境,依托平台化组织模式,推动产业降本、需求、迭代的正向循环逐步跑通。
【声明】本文为产业研究科普分析,非政府官方政务解读、非政务发布。文中项目信息、试验进展、产业数据均来源于公开报道及公开工商信息,涉及企业的股权结构、出资关系、项目参与程度,请以国家企业信用信息公示系统及企业正式披露为准。文中产业判断为宏观趋势分析,不构成经营、投资、融资决策依据,不对任何合作主体、项目的技术能力、项目成效作出背书。
文 | 明康时代
图 | 网络整理日照星河航天港公众号
本文内容转载自:中國晨報,原标题《全球商业航天的“成本悬崖”与中国路径:日照星河航天港的差异化卡位》,版权归原作者所有,内容为原作者独立观点,不代表本站立场。所涉内容不构成投资消费建议,仅供读者参考。